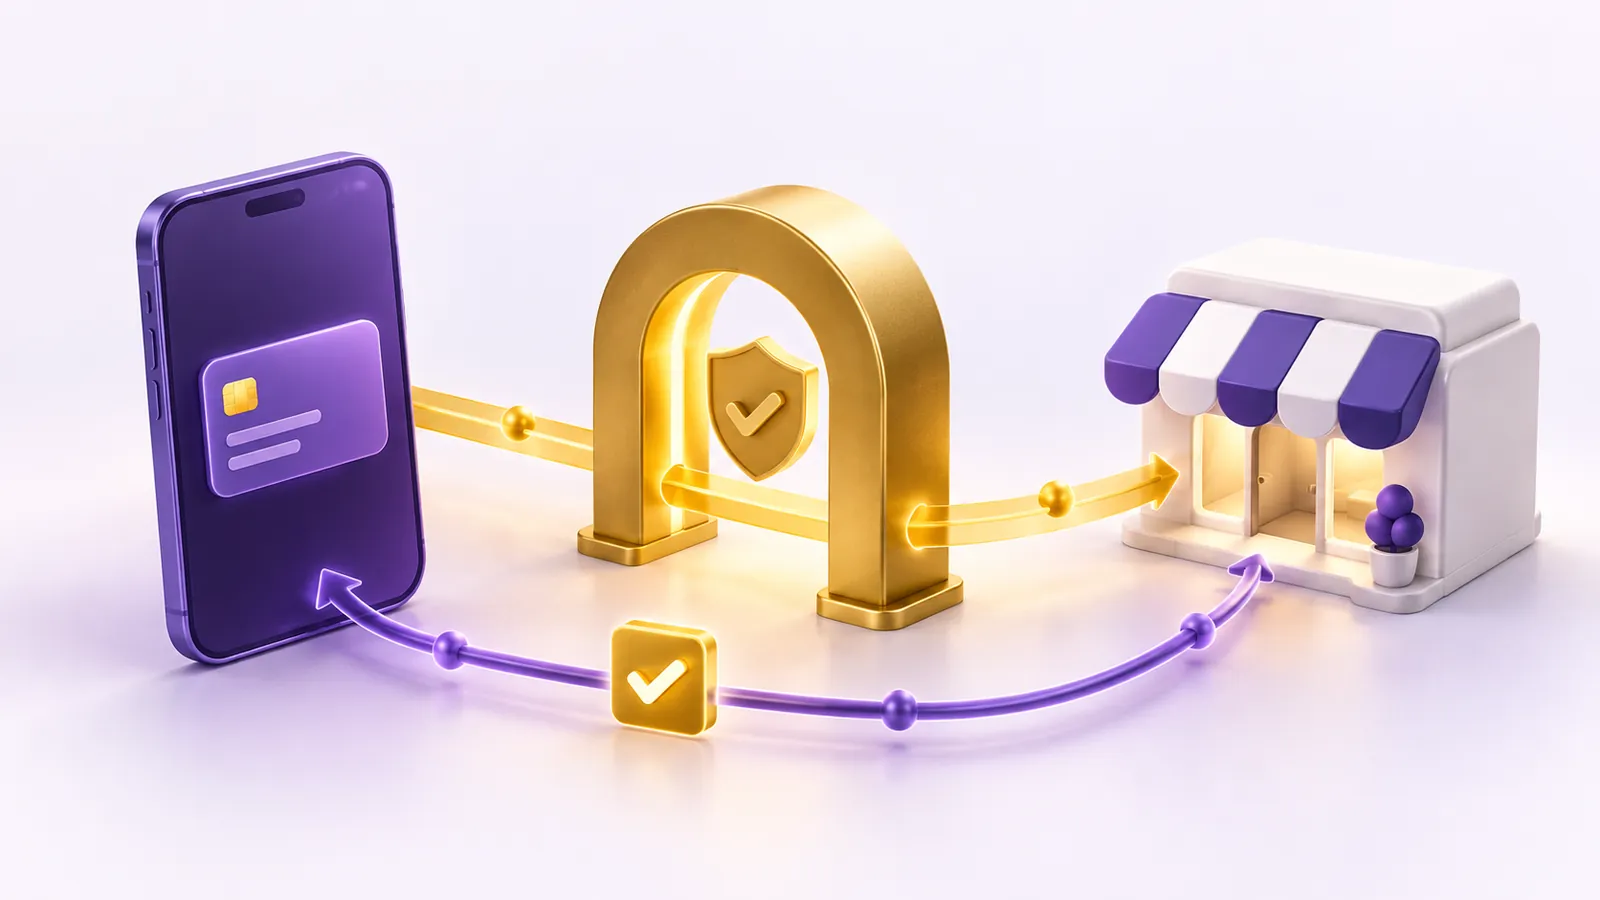
Una pasarela de pago conecta el checkout de una aplicación o sitio con los servicios que procesan el cobro. El flujo debe tratar al menos 4 situaciones: pago aprobado, rechazado, pendiente y devuelto. Mostrar una pantalla de éxito no basta para demostrar la recepción del dinero; el sistema debe confirmar el resultado desde el backend y mantener el pedido coherente con el estado de la transacción.
Para elegir una pasarela de pago para aplicaciones, evalúa los métodos aceptados, costos, integración y operación después de la venta. PIX, tarjetas, suscripciones y liquidación a vendedores pueden exigir funciones y contratos diferentes. En Megaleios, estas decisiones forman parte del diagnóstico porque afectan al recorrido, al panel, a las reglas de negocio y a los criterios de aceptación.
La pasarela, el procesador y el adquirente cumplen funciones diferentes
Una pasarela conecta y transmite información del cobro, mientras otros participantes ejecutan etapas como procesamiento, autorización y liquidación. Un mismo proveedor puede reunir varios de esos servicios en una oferta.
En una compra con tarjeta, la respuesta implica instituciones y reglas más allá de la aplicación. No atribuyas solo a la pasarela la decisión final de conceder crédito o aceptar cualquier transacción. La solución contratada debe explicar participantes, responsabilidades y límites.
Para el dueño de la empresa, la pregunta práctica es: ¿quién resuelve cada etapa? El alta del comercio, la captura de datos, el análisis de riesgo, la confirmación, la liquidación, los reembolsos y el soporte pueden estar en un mismo panel o repartidos entre servicios.
Compara la oferta completa. Una tarifa de conexión menor puede no incluir los demás costos necesarios para cobrar. El término comercial que utilice el proveedor no sustituye la lectura del contrato.
El flujo debe confirmar el cobro fuera de la pantalla del usuario
El backend debe obtener y validar el estado del pago mediante una integración confiable con el proveedor. La respuesta visual en el navegador o la app puede interrumpirse y no debe ser la única fuente para habilitar un producto.
Un flujo básico funciona así:
- El sistema crea un pedido cuyo importe y artículos se verifican en el servidor.
- La integración inicia el cobro con un identificador vinculado al pedido.
- El cliente completa los pasos del método elegido, incluida la autenticación cuando se requiere.
- El backend recibe o consulta la confirmación y actualiza el pedido.
- El sistema autoriza la entrega según la regla definida y registra el resultado.
Servicios como Stripe ofrecen webhooks para notificar eventos, incluidas situaciones posteriores a la interacción inicial. La implementación debe comprobar la autenticidad y tratar los reenvíos, en lugar de aceptar cualquier mensaje recibido en la dirección.
Si el cliente cierra la pantalla antes de obtener la respuesta, el pago todavía puede completarse. El equipo de atención debe poder localizar la transacción y conciliar el pedido sin pedir a la persona que vuelva a pagar por falta de información en la app.
PIX, las tarjetas y las suscripciones requieren decisiones propias
El método de pago debe corresponder a la venta y a las condiciones del proveedor elegido. Una integración lista para un cobro puntual no significa que la renovación, las cuotas o la liquidación estén resueltas.
| Modalidad | Qué prever en el producto | Qué comprobar con el proveedor |
|---|---|---|
| PIX | Código o QR, plazo y confirmación | Elegibilidad, devoluciones y disponibilidad de funciones |
| Tarjeta | Autenticación, rechazo, reembolso y disputa | Tarifas, cuotas y liquidación |
| Suscripción | Renovación, fallo de cobro y cancelación | Métodos disponibles y recuperación del pago |
| Marketplace | Comisión, liquidación y estado del vendedor | Alta, responsabilidades y soporte para reparto de pagos |
En PIX, el sistema de pagos instantáneos de Brasil, no utilices una imagen del comprobante como confirmación automática. Consulta el resultado mediante la integración prevista. La documentación de PIX de Stripe también muestra que las funciones y su disponibilidad dependen del país de la cuenta y de las condiciones del servicio; no generalices una oferta a todos los proveedores.
Una suscripción debe tratar el período de acceso y lo que ocurre si falla la renovación. Un marketplace debe saber cuánto pertenece a la plataforma y cuánto debe liquidarse. Estas reglas pertenecen al producto, no solo al checkout.
Los productos digitales pueden exigir cobro mediante la tienda de aplicaciones
La forma de pago debe respetar las políticas de distribución del producto y del mercado. Vender acceso digital dentro de una app no debe tratarse como equivalente a vender un producto físico que se entrega fuera de ella.
Google Play y Apple tienen reglas, excepciones y condiciones propias para las compras digitales. Comprueba la política aplicable antes de diseñar un botón externo o contratar una pasarela como solución para cualquier cobro.
Este análisis debe realizarse durante el diagnóstico porque puede modificar precios, acceso e integración. Un producto con web, Android e iOS puede necesitar conciliar los derechos de uso entre canales sin ignorar las condiciones de cada uno.
El artículo sobre modelos de negocio para aplicaciones explica cómo la suscripción, la comisión y los ingresos indirectos modifican la arquitectura del producto.
Compara el costo según el volumen y el importe medio esperados
El costo total depende de la combinación de tarifas, volumen, importe medio, plazo de liquidación y servicios contratados. No existe una tarifa universal de pasarela que sirva para cualquier empresa.
Utiliza una simulación con hipótesis explícitas. Con 1.000 transacciones de R$100 y un costo hipotético del 3% más R$1 por transacción, el cobro sería de R$4.000 sobre R$100.000 transaccionados. Este ejemplo en reales brasileños no representa el precio de ningún proveedor; muestra el efecto de las partes fija y porcentual.
Después incluye los costos aplicables de cuotas, anticipación de cobros, prevención de fraude, reembolsos, disputas y liquidación. Algunos pueden estar incluidos; otros pueden tener un cobro o una responsabilidad separados. Registra qué ocurre en cada situación.
La inversión de implementación también cambia según el flujo. Integrar un checkout estándar es diferente de construir una suscripción con múltiples planes, conciliación y reglas de marketplace. Consulta cómo define el alcance el costo de la aplicación.
Los datos de tarjeta exigen una integración adecuada
La forma de recopilar datos de pago afecta a las responsabilidades de seguridad. Utiliza componentes y flujos del proveedor que eviten exponer información sensible innecesariamente a la aplicación.
La guía de seguridad de Stripe explica las responsabilidades compartidas y cómo reducir el contacto del sistema con datos de tarjeta. Utilizar un proveedor no elimina todas las obligaciones de la empresa.
El código de verificación de la tarjeta, como el CVV, no debe guardarse después de la autorización, tampoco para cobros recurrentes, según el PCI Security Standards Council. No conviertas un campo de formulario en una base propia de datos de tarjeta.
Las claves privadas y los secretos de integración permanecen en el backend y necesitan control de acceso. Los mensajes de error y los registros operativos no deben exponer credenciales ni datos sensibles del comprador.
Un reenvío no puede generar un segundo cobro
El sistema debe soportar repeticiones sin repetir indebidamente el efecto financiero. La persona puede tocar dos veces el botón de pago o perder la conexión durante una solicitud.
Stripe documenta las claves de idempotencia para repetir determinadas solicitudes de forma segura. El diseño también debe mantener la relación entre pedido, intento y resultado, según la integración elegida.
Los webhooks pueden reenviarse. Recibir otra vez el mismo evento no debe habilitar dos productos ni duplicar un registro financiero. Prueba repeticiones, retrasos y eventos que llegan fuera de la secuencia más sencilla.
Separa pago, pedido y entrega. Un pago devuelto puede exigir una acción sobre el acceso o la atención, pero la regla depende del negocio. No borres el historial para representar un reembolso; conserva la información necesaria para verificarlo.
Cuatro pruebas deben formar parte de la aceptación de la integración
El pago solo está listo cuando los casos de fallo también están resueltos:
- El cliente cierra la pantalla. Comprueba que el pedido recibe el estado correcto desde la integración.
- Se repite la solicitud. Verifica que no haya cobros ni habilitaciones duplicados.
- El pago se rechaza o queda pendiente. Muestra instrucciones coherentes, sin confirmar una venta que no se completó.
- Hay un reembolso o una disputa. Actualiza el estado y proporciona información al equipo responsable.
Comienza en el entorno de pruebas del proveedor y planifica la validación necesaria para producción, con autorización e importes controlados cuando corresponda. No utilices datos de clientes reales como material de prueba por conveniencia.
Cómo incorpora Megaleios los pagos a la operación
Fabiano Belmonte fundó Megaleios en 2012. En el desarrollo de aplicaciones, tratamos el pago como un recorrido con confirmación, excepciones y atención. Cuando hay un panel, conciliación y reglas empresariales, la solución también implica sistemas web y SaaS.
La propuesta debe describir la integración y sus criterios de aceptación. El primer paso es definir cómo cobra tu empresa, cómo entrega y cómo verifica lo recibido. Así, el equipo puede probar el recorrido completo y gestionar las excepciones después del lanzamiento.